 २०८३ आश्विन २६, सोमबार १८:१६
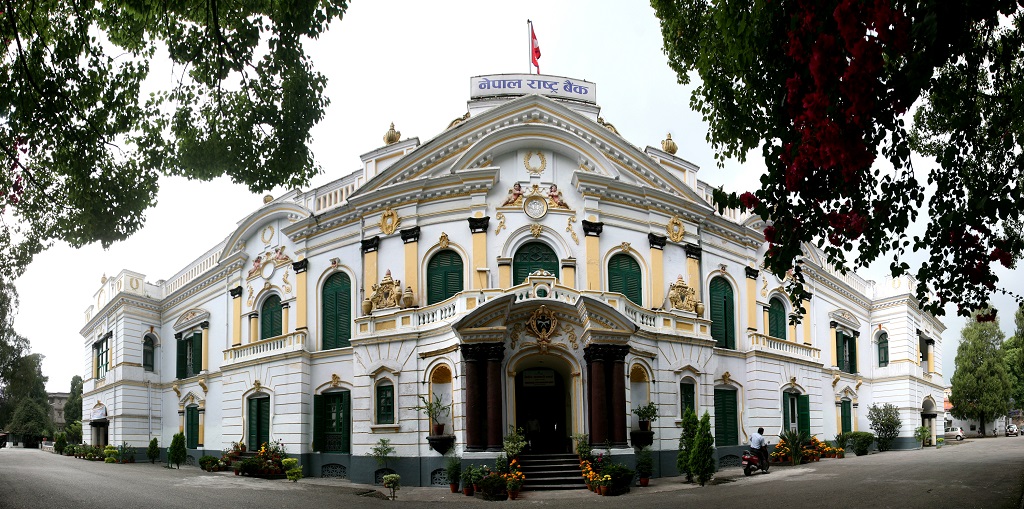
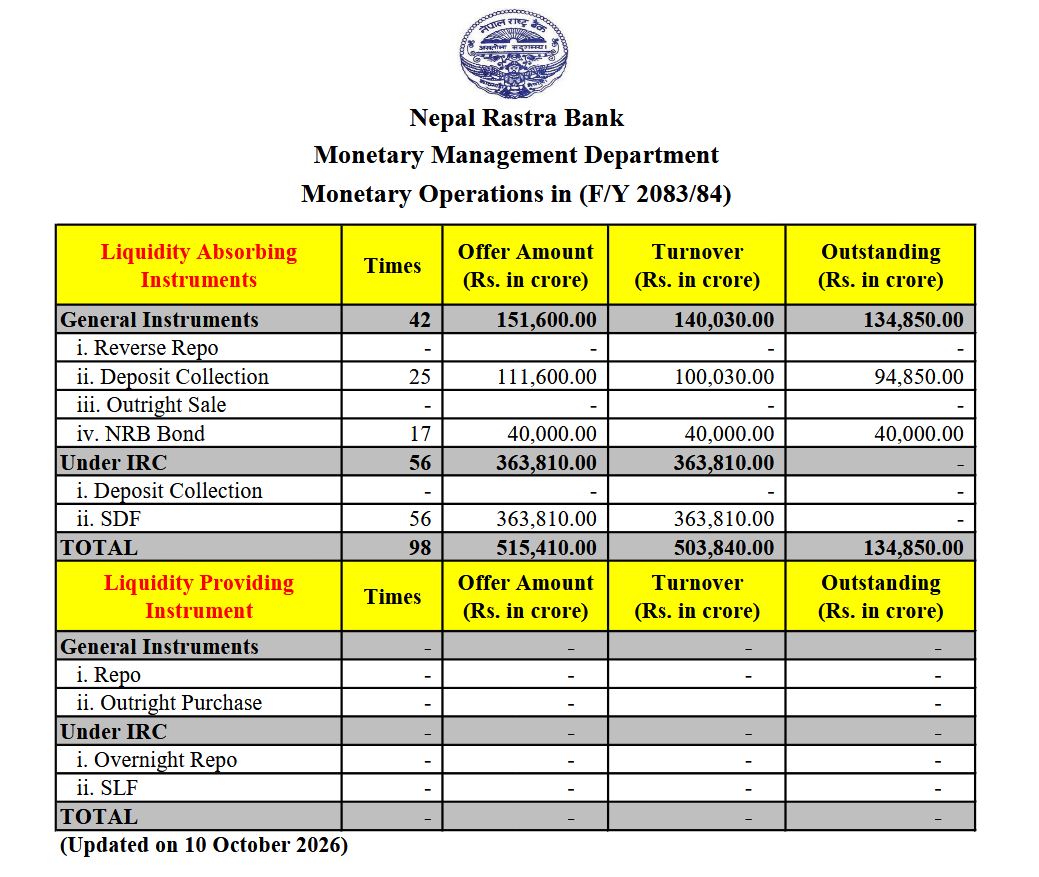
काठमाडौं । नेपाल राष्ट्र बैंकले चालु आर्थिक वर्ष २०८३/८४ को सुरुवातदेखि असोज २४ गतेसम्म बैंक तथा वित्तीय संस्थामा रहेको अतिरिक्त तरलता व्यवस्थापन गर्न विभिन्न मौद्रिक उपकरणमार्फत ५१ खर्ब ५४ अर्ब १० करोड रुपैयाँ बराबरको तरलता प्रशोचन गरेको छ। यस अवधिमा राष्ट्र बैंकले कुल ९८ पटक कारोबार गरेको छ।
राष्ट्र बैंकको मौद्रिक व्यवस्थापन विभागले सार्वजनिक गरेको सन् २०२६ अक्टोबर १० अर्थात् २०८३ असोज २४ गतेसम्मको विवरणअनुसार बैंकिङ प्रणालीमा उपलब्ध अतिरिक्त रकम व्यवस्थापन गर्न सामान्य उपकरण र ब्याजदर करिडोरअन्तर्गतका विभिन्न सुविधा प्रयोग गरिएको हो। तथ्यांकले ब्याजदर करिडोरअन्तर्गतको स्थायी निक्षेप सुविधा तरलता प्रशोचनको प्रमुख माध्यम बनेको देखाउँछ।

ब्याजदर करिडोरबाटै ३६ खर्बभन्दा बढी प्रशोचन
राष्ट्र बैंकका अनुसार ब्याजदर करिडोरअन्तर्गत असोज २४ गतेसम्म ५६ पटक कारोबार भएको छ। यस अवधिमा स्थायी निक्षेप सुविधा (एसडीएफ) मार्फत ३६ खर्ब ३८ अर्ब १० करोड रुपैयाँ बराबरको रकम प्रस्ताव गरिएको र सोही परिमाणमा कारोबार भएको छ।
कुल तरलता प्रशोचनमा यो रकम सबैभन्दा ठूलो हिस्सा हो। स्थायी निक्षेप सुविधाअन्तर्गत बैंक तथा वित्तीय संस्थाले आफूसँग रहेको अतिरिक्त रकम निश्चित अवधिका लागि राष्ट्र बैंकमा राख्न सक्छन्। यसबाट बैंकिङ प्रणालीमा उपलब्ध अतिरिक्त रकम केन्द्रीय बैंकमा तान्न र अल्पकालीन ब्याजदर व्यवस्थापन गर्न सहयोग पुग्छ।
ब्याजदर करिडोर मौद्रिक नीतिको सञ्चालन ढाँचा हो। यसले अल्पकालीन अन्तरबैंक ब्याजदरलाई नीतिगत रूपमा निर्धारित सीमाभित्र राख्न सहयोग गर्छ। बैंकिङ प्रणालीमा अधिक तरलता हुँदा स्थायी निक्षेप सुविधामार्फत अतिरिक्त रकम राष्ट्र बैंकमा राख्न सकिने भएकाले बजारमा तत्काल प्रयोग गर्न उपलब्ध रकमको चाप कम गर्न मद्दत पुग्छ।
सामान्य उपकरणबाट १४ खर्ब रुपैयाँ प्रशोचन
राष्ट्र बैंकले ब्याजदर करिडोरबाहेक सामान्य मौद्रिक उपकरणमार्फत पनि अतिरिक्त तरलता व्यवस्थापन गरेको छ। विवरणअनुसार सामान्य उपकरणअन्तर्गत ४२ पटक कारोबारका लागि १५ खर्ब १६ अर्ब रुपैयाँ बराबरको प्रस्ताव प्राप्त भएकोमा १४ खर्ब रुपैयाँ बराबरको कारोबार भएको छ।
यसअन्तर्गत निक्षेप संकलन उपकरणमार्फत २५ पटक कारोबार भएको थियो। सो क्रममा ११ खर्ब १६ अर्ब रुपैयाँ बराबरको प्रस्ताव प्राप्त भएकोमा १० खर्ब ३० करोड रुपैयाँ बराबरको कारोबार भएको विवरणमा उल्लेख छ।
त्यसैगरी, राष्ट्र बैंक बन्डमार्फत १७ पटक कारोबारका लागि चार खर्ब रुपैयाँ बराबरको प्रस्ताव गरिएको थियो। उपलब्ध विवरणअनुसार यस उपकरणअन्तर्गत प्रस्तावित रकम र बक्यौता रकम बराबर रहेको राष्ट्र बैंकले जनाएको छ।
के हो तरलता प्रशोचन?
बैंक तथा वित्तीय संस्थामा कर्जा प्रवाह र अन्य भुक्तानीका लागि आवश्यक रकमभन्दा बढी पैसा उपलब्ध हुँदा त्यसलाई अतिरिक्त तरलता भनिन्छ। यस्तो अतिरिक्त रकमलाई विभिन्न मौद्रिक उपकरण प्रयोग गरी केन्द्रीय बैंकले आफूतर्फ तान्ने प्रक्रियालाई तरलता प्रशोचन भनिन्छ।
निक्षेप संकलन उपकरण, राष्ट्र बैंक बन्ड र स्थायी निक्षेप सुविधा यसका प्रमुख माध्यम हुन्। यस्ता उपकरणमार्फत राष्ट्र बैंकले बैंक तथा वित्तीय संस्थाको रकम निश्चित अवधिका लागि आफूतर्फ तान्न सक्छ। उपकरणको छनोट, अवधि र ब्याजदरले बैंकिङ प्रणालीमा उपलब्ध तरलता तथा अल्पकालीन ब्याजदरको अवस्थालाई प्रभावित गर्न सक्छ।
राष्ट्र बैंकले यी उपकरणमार्फत बैंकिङ प्रणालीको अतिरिक्त रकम व्यवस्थापन गर्दै अल्पकालीन ब्याजदरलाई नीतिगत लक्ष्यअनुरूप राख्ने प्रयास गर्दै आएको छ।