 २०८२ चैत्र १७, मंगलवार १९:२४
काठमाडौं। बैंकिङ क्षेत्रमा पछिल्लो समय निक्षेप रकम बढेपनि कर्जा प्रवाह बढ्न सकेको छैन । सोही कारण अधिक तरलताको समस्याबाट पिरोलिएका बैंकहरुलाई नियमनकारी निकाय राष्ट्र बैंकले बिभिन्न किसिमका अल्पकालीन तथा दिर्घकालीन प्रकृतिका मौद्रिक उपकरणहरु जारी गरेर बैंकिङ क्षेत्रमा भएको अधिक तरलतालाई खिच्दै आएको छ । तर यसरी अधिक तरलता खिच्दा पनि तरलता वाञ्छित सिमाभित्र आउन सकेको छैन ।
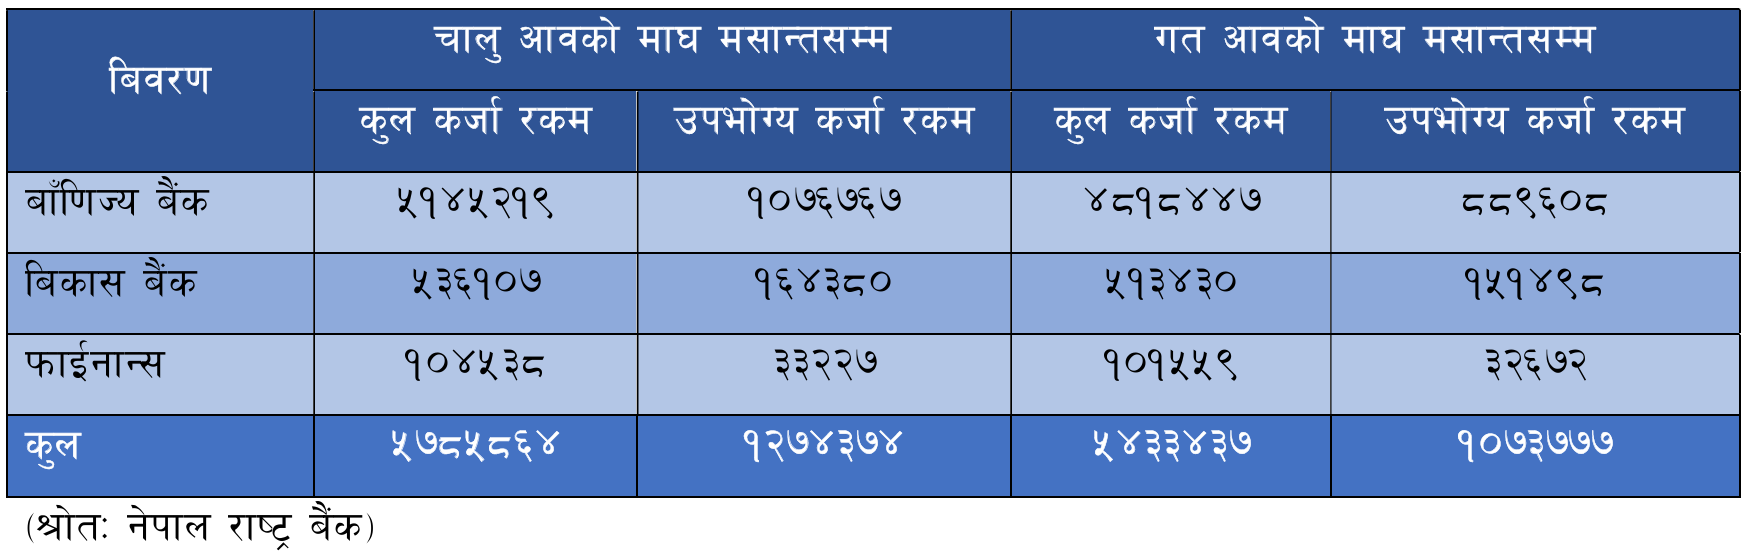
अधिक तरलतालाई नियन्त्रणमा राख्नको लागि कर्जा बढ्नै पर्छ, बढाउनै पर्छ, यसको बिकल्प छैन । तर बिभिन्न कारणहरुले अहिले अर्थतन्त्र सहज अवस्थामा छैन । त्यसले गर्दा पनि राष्ट्र बैंक र बैंक तथा वित्तीय संस्थाहरुले चाहेकै भरमा उद्योग, व्यवसाय क्षेत्रमा कर्जा बढ्ने अवस्था छैन । यही कारण बैंक तथा फाईनान्स कम्पनीहरुले पछिल्लो समय अनुत्पादक क्षेत्र नैं भएपनि उपभोग्य क्षेत्रमा कर्जा बढाएको देखिएको छ । नेपाल राष्ट्र बैंकको पछिल्लो तथ्यांक अनुसार बैंक तथा फाईनान्स कम्पनीहरुले चालु आर्थिक बर्षको माघ मसान्तसम्ममा कुल ५७ खर्ब ८५ अर्ब ८६ करोड ४० लाख रुपैंयाँ कर्जा प्रवाह गरेका छन् । यो कर्जा मध्येमा १२ खर्ब ७४ अर्ब ३७ करोड ४० लाख रुपैंयाँ बराबरको कर्जा उपभोगको क्षेत्रमा प्रवाह भएको छ । यो कर्जा भनेको गत आवको सोही अवधिको तुलनामा दुई खर्ब ५९ करोड ७० लाख रुपैंयाँले बढी हो । गत आवको सोही अवधिमा बैंक तथा फाईनान्स कम्पनीहरुले कुल ५४ खर्ब ३३ अर्ब ४३ करोड ७० लाख रुपैंयाँ कर्जा प्रवाह गर्दा उपभोग्य क्षेत्रमा मात्र कुल १० खर्ब ७३ अर्ब ७७ करोड ७० लाख रुपैंयाँ कर्जा प्रवाह गरेका थिए ।
बाँणिज्य बैंकहरुले मात्र चालु आवको माघ मसान्तसम्ममा कुल ५१ खर्ब ४५ अर्ब २१ करोड ९० लाख रुपैंयाँ कर्जा प्रवाह गर्दा उपभोगको क्षेत्रमा मात्र १० खर्ब ७६ अर्ब ७६ करोड ७० लाख रुपैंयाँ कर्जा प्रवाह गरेका छन् । यो कर्जा गत आवको सोही अवधिको तुलनामा एक खर्ब ८७ अर्ब १५ करोड ९० लाख रुपैंयाँले बढी हो । गत आवको सोही अवधिमा बाँणिज्य बैंकहरुले ४८ खर्ब १८ अर्ब ४४ करोड ७० लाख रुपैंयाँ कर्जा प्रवाह गर्दा उपभोगको क्षेत्रमा मात्र कुल आठ खर्ब ८९ अर्ब ६० करोड ८० लाख रुपैंयाँ कर्जा प्रवाह गरेका थिए । बिकास बैंकहरुले पनि चालु आवको पछिल्लो सात महिनाको अवधिसम्ममा कुल पाँच खर्ब ३६ अर्ब १० करोड ७० लाख रुपैंयाँ कर्जा प्रवाह गर्दा उपभोगका क्षेत्रमा मात्र कुल एक खर्ब ६४ अर्ब ३८ करोड रुपैंयाँ कर्जा प्रवाह गरेका छन् । यो कर्जा गत आवको सोही अवधिको तुलनामा १२ अर्ब ८८ करोड २० लाख रुपैंयाँले बढी हो । गत आवको सोही अवधिमा बिकास बैंकहरुले पाँच खर्ब १३ अर्ब ४३ करोड रुपैंयाँ कर्जा प्रवाह गर्दा उपभोगको क्षेत्रमा मात्र प्रवाह गरेको कुल कर्जा रकम एक खर्ब ५१ अर्ब ४९ करोड ८० लाख रुपैंयाँ रहेको थियो ।

फाईनान्स कम्पनीहरुले पनि चालु आवको पछिल्लो सात महिनाको अवधिमा कुल एक खर्ब चार अर्ब ५३ करोड ८० लाख रुपैंयाँ कर्जा प्रवाह गर्दा उपभोगको क्षेत्रमा मात्र प्रवाह गरेको कुल कर्जा रकम ३३ अर्ब २२ करोड ७० लाख रुपैंयाँ रहेको छ । यो कर्जा गत आवको सोही अवधिको तुलनामा ५५ करोड ५० लाख रुपैंयाँले बढी हो । गत आवको सोही अवधिमा फाईनान्स कम्पनीहरुले कुल एक खर्ब एक अर्ब ५५ करोड ९० लाख रुपैंयाँ कर्जा प्रवाह गर्दा उपभोगको क्षेत्रमा मात्र प्रवाह गरेको कुल कर्जा रकम ३२ अर्ब ६७ करोड २० लाख रुपैंयाँ रहेको थियो ।
बैंकिङ क्षेत्रको कुल कर्जा र उपभोगका क्षेत्रमा प्रवाह भएको कर्जाको अवस्था (रकम रु १० लाखमा)
के हो, उपभोग कर्जा अर्थात कन्जम्सन लोन ?
कन्जम्सन लोन अर्थात उपभोग्य कर्जा भनेको बैंक तथा फाईनान्स कम्पनीहरुले उपभोगका क्षेत्रमा प्रदान गर्नै कर्जा हो । यस्तो कर्जा बिशेषगरी व्यक्तिगत खर्च अन्र्तगत घरको सजावट, विद्युतीय सामान अन्र्तगत टिभी, फ्रिज, मोबाईल, वासिङ मेसिन आदिको खरिद, विवाह खर्च, यात्रा, स्वास्थ्य उपचार तथा मेडिकल खर्च आदिको लागि दिईन्छ । व्यापार र लगानी उद्देश्यका लागि बैंक तथा फाईनान्स कम्पनीहरुले यस्तो कर्जा दिदैंनन् । यस्तो कर्जाको ऋण तिर्ने अवधिमा छ महिनादेखि पाँच वर्षसम्म पनि हुन सक्छ । यस्तो कर्जा व्यक्तिको आम्दानी र ऋण भुक्तानी क्षमता आधारमा दिईन्छ । बैंक तथा फाईनान्स कम्पनीहरुले न्युनतम पाँच देखि अधिकतम ५० लाख रुपैंयाँसम्म पनि यस्तो कर्जा प्रदान गर्नै गरेका छन् ।
के भन्छन, बैकिङ बिज्ञ अनलराज भट्टराई ?
हाम्रो जस्तो आयातमुखी अर्थतन्त्र भएको देशमा उपभोगको क्षेत्रमा कर्जा बढ्नुलाई धेरै हदसम्म राम्रो नैं मान्नु पर्छ । किनभने आयात भएको वस्तु उपभोग नैं भएन भने व्यापारको एउटा नियमित चक्र नैं खल्बलिन्छ ।
उपभोग्य कर्जाको बिषयमा एउटा प्रमुख कुरा के हो भने उपभोक्ताको आम्दानी भने बढ्नु पर्छ । उपभोक्ताको हातमा पैसा भएन भने उसले वस्तु तथा सेवाको उपभोग गर्न सक्दैन् । कर्जा पनि बढ्दैन । यसअर्थमा हाम्रो जस्तो बिकासोन्मुख राष्ट्रको हकमा उपभोग्य कर्जा बढ्नु् नराम्रो होईन । आजको सन्र्दभमा भन्नुपर्दा हामीकहाँ अहिले बैंकिङ क्षेत्रबाट मात्र झण्डै २० प्रतिशतको हाराहारीमा मात्र उपभोग्य कर्जा गएको छ । बिकसित राष्ट्रहरुमा यस्तो कर्जा ३० देखि ४० प्रतिशतको हाराहारीमा हुन्छ । अहिले हामीकहाँ बैंकिङ क्षेत्रबाट गएको उपभोग्य कर्जालाई मात्र हेरिन्छ । उपभोग्य कर्जाका पनि धेरै शिर्षक उपशिर्षकहरु रहेका छन् । शिक्षा क्षेत्रमा गएको कर्जा, घर मर्मतको लागि गएको कर्जा आदिलाई पनि उपभोग्य कर्जाकोरुपमा गणना गरिएको हुन्छ ।
बैंक तथा फाईनान्स कम्पनी बाहेक कर्मचारी सञ्चय कोष, नागरिक लगानी कोषहरुले पनि अझै बढी यस्तो कर्जा प्रवाह गरेका हुन्छन । त्यस्तो कर्जा तथ्यांकमा आएको हुँदैन । अर्कोतर्फ अनअफिसियल क्षेत्र अर्थात सुनचाँदी व्यवसायीहरुले पनि आफ्नो ग्राहकको समस्या टार्नको लागि ऋण सापटी दिने गरेका छन् । यो पनि उपभोगको क्षेत्रमा गएको कर्जा हो । यसलाई राष्ट्र बैंकले गोल्ड अथराईज डिलरकोरुपमा लाईसेन्स दिएर कर्जा दिने व्यवस्था गर्नुपर्छ ।
साँचो अर्थमा भन्नुपर्दा आयातमुखी अर्थतन्त्र भएको हाम्रो जस्तो मुलुकमा उपभोगको क्षेत्रमा कर्जा बढ्नु राम्रो हो, यसलाई अन्यथा लिनु हुदैंन । तर बैंक तथा फाईनान्स कम्पनीहरुको मेन फोकस भने उत्पादनमुलक क्षेत्रतर्फ कर्जा बढाउनमै हुनुपर्छ ।